





Es war eine Zahl mit Symbolkraft, über Jahrzehnte gewachsen, tief verwurzelt im föderalen Selbstverständnis der deutschen Bankenwelt. Doch Ende 2025 ist sie Geschichte: Erstmals seit Bestehen der Bundesrepublik gibt es weniger als 1.000 Sparkassen und Genossenschaftsbanken. Das zeigt eine Untersuchung der Beratungsfirma Zeb, aus der das „Handelsblatt“ zuerst zitierte.
Die Zahlen sprechen eine klare Sprache: 2025 verschwanden durch Fusionen und Übernahmen 34 eigenständige Institute. Bei den Genossenschaftsbanken gab es 23 Zusammenschlüsse, darunter auch außergewöhnliche Konstruktionen wie eine Verschmelzung von vier Banken. Die Zahl der Volksbanken und Raiffeisenbanken sank damit um 27 auf 645 Institute. Bei den Sparkassen waren es sechs Fusionen, die Gesamtzahl reduzierte sich um sieben auf 342 Häuser – inklusive der Berliner Sparkasse.


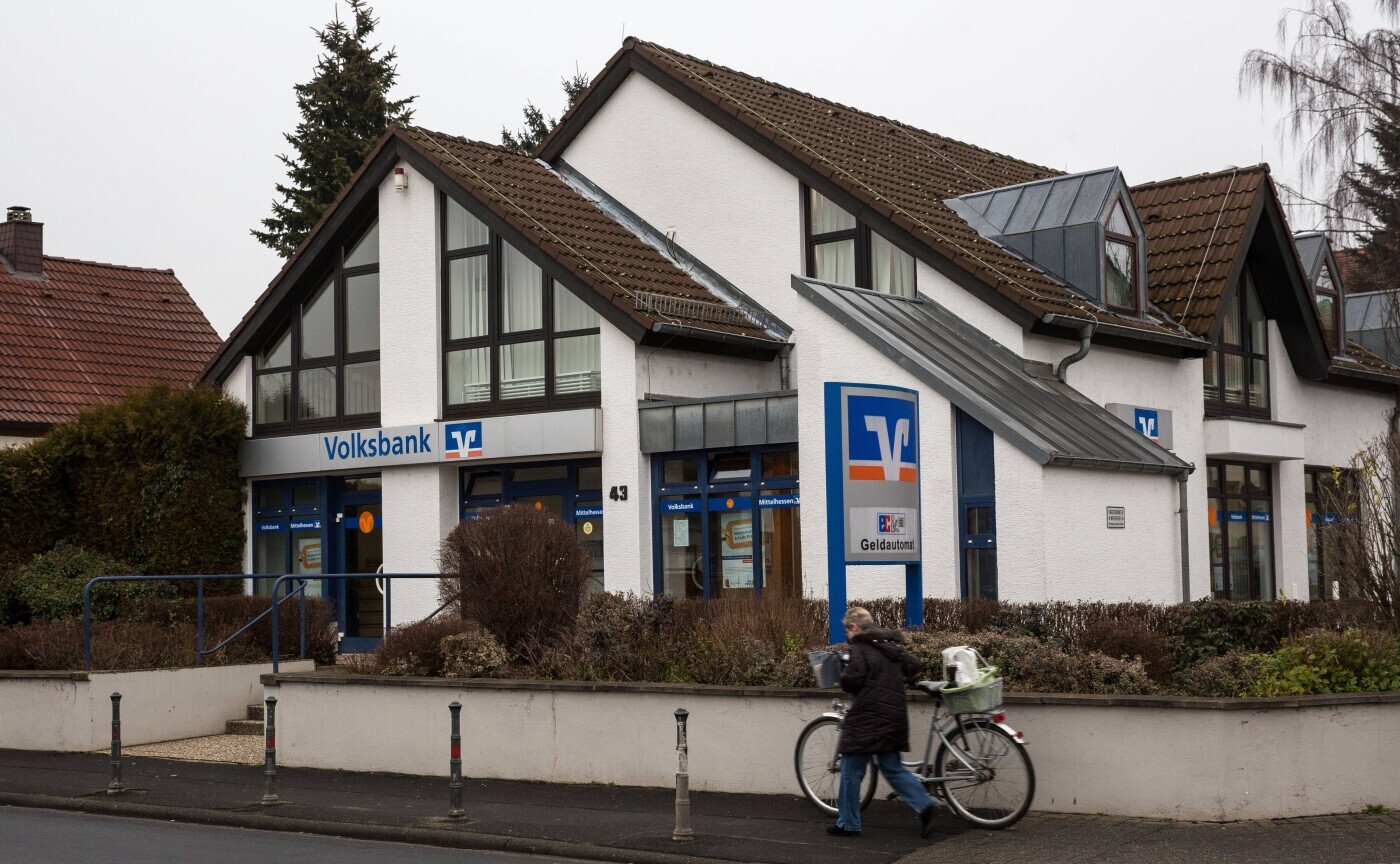
Doch hinter diesen Zahlen verbirgt sich mehr als bloße Konsolidierung. Drei der fusionierten Genossenschaftsbanken mussten zuvor durch die BVR-Sicherungseinrichtung gerettet werden. Die Volksbank Mittelhessen aus Gießen übernahm die Raiffeisenbank im Hochtaunus, die hohe Wertberichtigungen auf Immobilienkredite vornehmen musste.
Die Volksbank Dortmund-Nordwest, die sich mit Immobilienfonds verspekuliert hatte, ging in der größeren Dortmunder Volksbank auf.
Auch die Raiffeisenbank Bad Schussenried-Aulendorf benötigte Garantien – mit rund 20 Millionen Euro allerdings deutlich weniger – und fusionierte mit der VR Bank Donau-Oberschwaben.
Ein Milliarden-Problem erschüttert den Sektor
Seit Anfang 2024 hat es im Genossenschaftsbankensektor mehrere spektakuläre Rettungsfälle gegeben. Mit rund 1,3 Milliarden Euro schirmte die BVR-Sicherungseinrichtung Risiken bei vier Banken ab, deren Bilanzsumme zusammen nicht einmal 7 Milliarden Euro beträgt.
Betroffen waren neben den genannten Instituten auch die VR-Bank Bad Salzungen Schmalkalden sowie die Volksbank Düsseldorf Neuss. Aufgefangen wurde zudem das oberbayerische Bankhaus RSA mit einem Volumen von rund 60 Millionen Euro.
Das gemeinsame Sicherungssystem der deutschen Genossenschaftsbanken hilft im Notfall gegenseitig und rettet stets die gesamte Bank samt allen Kundeneinlagen. Meist fällt der endgültige Schaden geringer aus als die ursprüngliche Garantiesumme – doch die schiere Höhe der Verpflichtungen hat den Sektor aufgeschreckt.
Fusionen als Reaktion auf strukturelle Zwänge
Die zuletzt relativ geringe Zahl an Fusionen ist paradoxerweise darauf zurückzuführen, dass die Banken derzeit gut verdienen. Die Genossenschaftsbanken insgesamt – zu denen neben Volks- und Raiffeisenbanken auch Sparda Banken, PSD Banken und Spezialinstitute zählen – fuhren 2023 einen Rekordgewinn ein und knüpften 2024 daran an. Doch Experten erwarten, dass die Gewinne nun wieder etwas nachgeben dürften.
Zwei große Herausforderungen bleiben bestehen. „Größte Treiber für Zusammenschlüsse seien die demografische Entwicklung in Verbindung mit Fachkräftemangel sowie regulatorische Anforderungen“, sagt Zeb-Partner Ralph zur Brügge dem „Handelsblatt“. „Beide Aspekte sind eng miteinander verknüpft.“
Ein erheblicher Teil der Beschäftigten wird in den kommenden Jahren in den Ruhestand gehen. Laut BVR werden 2032 rund 25 Prozent der heutigen Beschäftigten – und damit 30.000 Angestellte – die gesetzliche Regelaltersgrenze erreichen. Das verschärft den Wettbewerb um Fachkräfte.
Größe als Überlebensstrategie
Die Beratung Zeb sieht weitere Gründe, warum fusionierte Banken oft besser dastehen. „Wir beobachten, dass fusionierte Institute besser auf veränderte Marktgegebenheiten reagieren können und mittelfristig durch erzielte Kostenvorteile resilienter aufgestellt sind“, erklärt zur Brügge. Auch Vertretungsregelungen seien in größeren Häusern einfacher darstellbar.
Bei den Sparkassen ist die Situation vergleichbar. Der Lobbyverband DSGV betont, dass Fusionsentscheidungen immer vor Ort getroffen würden. Als zentralen Treiber führt der DSGV einen deutlich gestiegenen aufsichtsrechtlichen und regulatorischen Druck an.
Ein jahrzehntelanger Prozess erreicht symbolische Schwelle
Fusionen in beiden Sektoren sind seit Jahrzehnten üblich. So waren es 1970 noch mehr als 7.000 Genossenschaftsbanken, 1990 dann rund 3.000 und im Jahr 2011 etwa 1.100. Bei den Sparkassen schrumpfte die Zahl von gut 830 im Jahr 1970 über knapp 560 im Jahr 1991 auf knapp 430 im Jahr 2011.
Laut dem Branchenverband BVR liegt die typische Fusionszahl seit mehreren Jahren bei 30 bis 40 Zusammenschlüssen jährlich. „In dem Rahmen wird es weiter bleiben“, heißt es. In den vergangenen 15 Jahren kam es allerdings häufig zu weniger Fusionen. Im Jahr 2024 war die Zahl der Genossenschaftsbanken um 25 gefallen, in den beiden Vorjahren hatte der Rückgang 40 sowie 35 betragen.
Die Unterschreitung der Tausend-Banken-Marke ist somit weniger dramatischer Einschnitt als vielmehr Etappe eines langen Weges. Doch sie markiert einen Moment, in dem eine Ära langsam, aber unaufhaltsam zu Ende geht – die Ära der kleinteiligen, streng regional verankerten Bankenlandschaft, wie sie Deutschland über Generationen geprägt hat



























