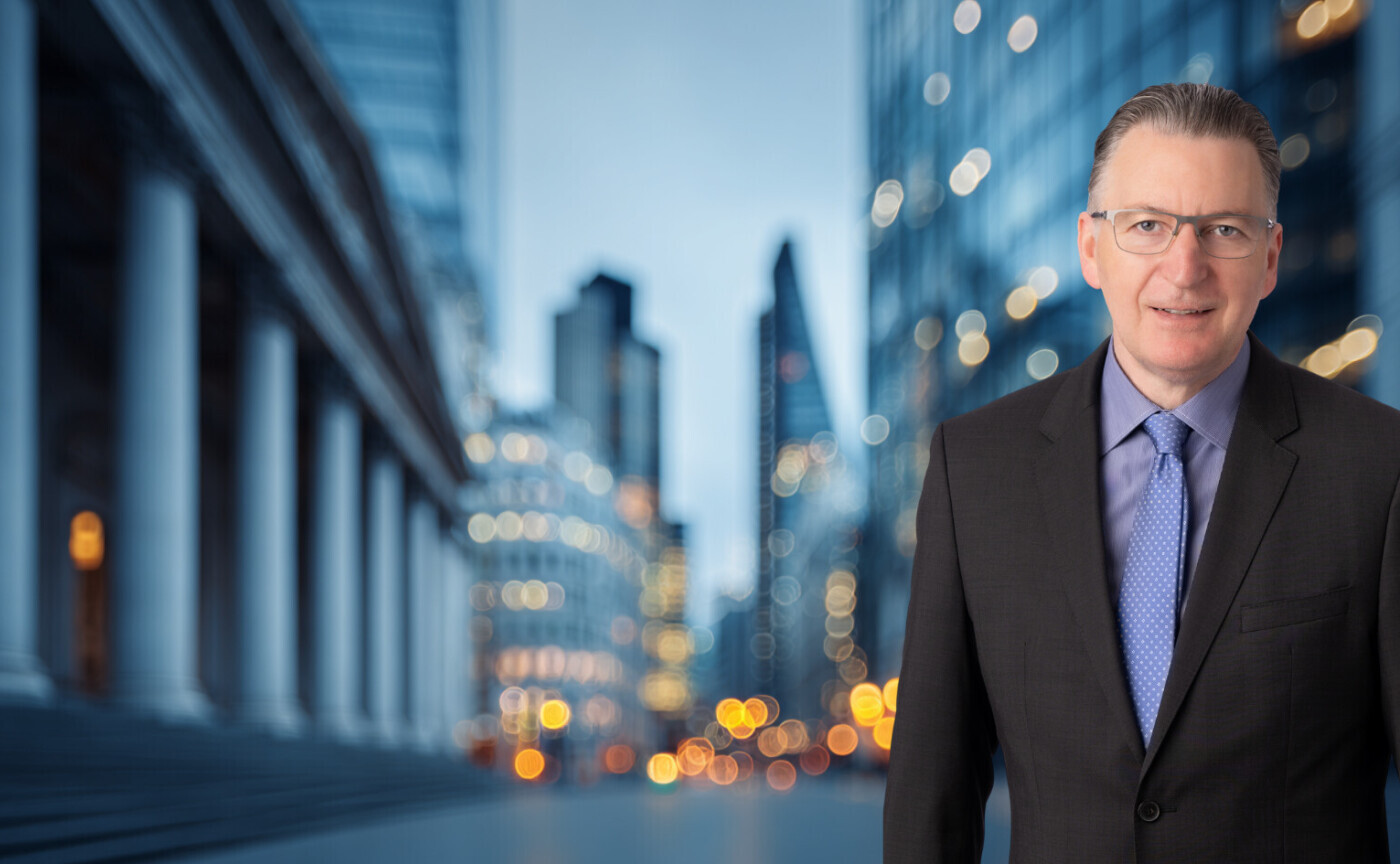
Europa oder USA? MFS-Portfoliomanager Jeffrey Morrison erklärt, warum Bewertungen allein kein Kaufsignal sind – und welche Faktoren europäische Aktien attraktiv machen.
Der MFS-Institutional-Portfoliomanager Jeffrey Morrison ordnet im Interview die Investmentchancen in Europa ein – den USA zum Trotz.| Bildquelle: Maria Lentz mit Midjourney/MFS IM
DAS INVESTMENT:Herr Morrison, nach den Zollankündigungen der USA im April legten europäische Aktien kräftig zu. Inzwischen hat aber die Rally in den USA wieder Fahrt aufgenommen. Wie beurteilen Sie die Lage?
Jeffrey Morrison: Die US-Rally hat sich nach dem Zollstreit fortgesetzt, allerdings blieben amerikanische Titel in lokaler Währung hinter Japan und den Schwellenländern zurück. Nach wie vor herrscht eine hohe Konzentration: Wachstumsstarke Technologieunternehmen rund um den KI-Boom treiben die Indizes. Bei einigen wachsen die Gewinne stark, andere werden mit hohen Kurs-Gewinn-Verhältnissen gehandelt – deren Entwicklung bleibt riskanter.
In Europa haben die Börsen positiv auf den Zinssenkungszyklus der EZB, veränderte Fiskalpolitik und mögliche Deregulierungsinitiativen reagiert. Der Markt wurde stärker von Value-Momentum-Faktoren getrieben. Das ist in Erholungs- und Aufschwungphasen häufig so.
Droht am US-Markt eine Blase?
Morrison: Eine hohe Konzentration bei den Top-Titeln geht eher mit dem Risiko einer Blase einher als mit einem gesunden Marktumfeld. Wenn nur eine Branche die Märkte nach oben treibt, besteht immer die Sorge vor einem abrupten Absturz, falls genau dort etwas schiefgeht. Wir bevorzugen eine ausgeprägte Markttiefe als Zeichen für einen intakten Markt.
Allerdings kann ein konzentrierter Markt durchaus längere Zeit bestehen bleiben oder sogar die Brücke zu einer gesünderen Marktbreite schlagen. Anleger, die sich zurückhalten, laufen Gefahr, dem Markt hinterherzuhinken.
US-Aktien gelten als hoch bewertet, europäische als günstig. Welche Kennzahlen sind für Sie entscheidend?
Morrison: Ja, bei einer Fülle von Kennzahlen – Kurs-Gewinn-Verhältnis, Kurs-Umsatz-Verhältnis und weitere – sind die USA teurer als Europa. Allerdings ist die Bewertung weder für die kurzfristige absolute noch für die relative Marktentwicklung ein hilfreicher Indikator.
Zuverlässiger ist die vergleichende Perspektive: Wie sind relativ gesehen die Aussichten für Wirtschaft und Gewinne? US-Aktien werden aus gutem Grund mit Aufschlag gehandelt – freundlicheres regulatorisches Umfeld, bessere Unternehmensqualität, bessere Wachstumsaussichten. Sollte Europa durch expansivere Fiskal- oder Geldpolitik besser dastehen, könnte der Bewertungsabstand schrumpfen.
Nichtsdestotrotz sind Bewertungskennzahlen ein wichtiger Faktor unseres Bottom-up-Ansatzes. Wir beurteilen Aktien anhand von Bewertung, Momentum, Qualität und Stimmung auf regionaler und sektoraler Basis. Kennzahlen wie das Kurs-Gewinn- und das Kurs-Cashflow-Verhältnis haben sich als effektiv erwiesen, um zwischen Aktien in ähnlichen Marktsegmenten zu unterscheiden.
Welche Länder oder Sektoren in Europa bieten derzeit die interessantesten Chancen?
Morrison: Der jüngste OECD Composite Leading Indicator und andere Wirtschaftsindikatoren deuten darauf hin, dass sich die europäische Konjunktur von der Erholungs- in die Aufschwungphase bewegt.
Auf Basis unserer historischen Analyse der Sektor-Wertentwicklung über die Konjunkturzyklen hinweg gehen wir davon aus, dass konjunkturabhängige Wachstumssektoren wie zyklische Konsumgüter, Industrie, Technologie und Rohstoffe die Märkte in nächster Zeit anführen werden.
Welche politischen oder strukturellen Risiken sollten Anleger bei europäischen Aktien berücksichtigen?
Morrison: Europa definiert sich gerade neu. Die USA vertreten eine härtere Position bei Handel und Verteidigungsausgaben, im Osten sind die Europäer mit einem aggressiven Russland konfrontiert. Mehrere Länder tun sich schwer, ihre Wirtschaft anzukurbeln – das macht es schwieriger, ihre Schulden zu bedienen.
Wirtschaftliche Sorgen, Angst vor Einwanderung und wachsendes Misstrauen gegenüber Eliten stärken populistische Parteien. Die politischen Unruhen in Großbritannien, Frankreich, Spanien und Deutschland zeigen das deutlich.
Die Märkte haben bislang unterstützende Geldpolitik und expansivere Fiskalpolitik belohnt. Mit Ausnahme Großbritanniens bleibt Europa im Vergleich zu den USA ein eher zyklischer Markt – was Risiken birgt, falls sich die Wirtschafts- und Gewinnaussichten verschlechtern.
Wie wirken sich Zinspolitik, Inflation und andere makroökonomische Trends auf Ihre Anlageentscheidungen aus?
Morrison: Diese Faktoren spielen bei unseren Einzelentscheidungen nur eine kleine Rolle. Allerdings schauen wir uns das makroökonomische Umfeld genau an, denn es hat erheblichen Einfluss darauf, welche Research-Faktoren die Wertentwicklung beeinflussen.
Wir haben die Faktorentwicklung über Konjunkturzyklen historisch analysiert: Zyklische Faktoren wie Kurs-Umsatz- und Kurs-Buchwert-Verhältnis sowie Beta schneiden in der Erholungsphase am besten ab. In der Aufschwungphase erzielen Gewinn- und Kursmomentum sowie Wachstums- und Bewertungsfaktoren eine Outperformance. Wenn Zentralbanken auf höhere Inflation mit Zinserhöhungen reagieren, führen Gewinnmomentum- und Rentabilitätsfaktoren wie ROE und ROIC. Am Zyklusende, in der Rezession, performen defensive Faktoren wie Dividendenrendite und niedrige Volatilität am besten.
Wie gehen Sie bei der Aktienauswahl vor? Welche Rolle spielen quantitative Modelle und Fundamentalanalysen?
Morrison: Bei unseren Blended-Research-Strategien verbinden wir systematisch die Einschätzungen unserer fundamentalen Aktienanalysten mit den Modellen unserer quantitativen Teams. Jedes Team bewertet Aktien unabhängig nach Region und Sektor.
Die Erkenntnisse jedes Teams werden in Punktzahlen umgewandelt, die zu gleichen Teilen kombiniert werden, um den sogenannten Blended Score zu erstellen. Dabei verfolgen wir einen sehr disziplinierten Portfoliokonstruktionsprozess, der das aktienbezogene Risiko über das Blended-Score-Exposure maximiert, Marktrisiken wie Beta, Sektor, Größe und Stil jedoch minimiert. Das Ergebnis sind Portfolios, die den Großteil ihres Alphas aus der Aktienauswahl beziehen.
Die höchste aktive Gewichtung haben hierbei Aktien, die von beiden Teams mit „Kaufen“ bewertet werden. Bei Titeln, die von einem Team mit „Kaufen“ und vom anderen mit „Halten“ bewertet werden, fällt die Gewichtung entsprechend niedriger aus. Letztlich ist unser Portfolioprozess darauf ausgelegt, Benchmark-Risiken zu minimieren. Deshalb wird die Gewichtung von Sektoren und einzelner Aktien in einer Spanne von +/- 2 Prozent gegenüber dem Vergleichsindex gehalten.
Das führt zu lediglich minimalen Über- beziehungsweise Untergewichtungen von Sektoren und zu einem Exposure in allen großen, nach der Benchmark gewichteten Aktien wie ASML und Novo Nordisk. Der Ansatz soll Anlegerinnen und Anlegern über den gesamten Marktzyklus hinweg eine konsistentere relative Rendite ermöglichen.
Viele institutionelle Anleger haben ihr Europa-Engagement zuletzt angepasst. Ist das ein längerfristiger Trend?
Morrison: Die Bewertungen in Europa sind attraktiv. Wenn fiskalische Ausgaben und Deregulierung die Rahmenbedingungen verbessern, könnte das europäische Aktien dauerhaft stärken. Dazu kommt: Viele Anleger fragen sich, wie nachhaltig die KI-Rally in den USA ist – und die Unsicherheit rund um Zölle bleibt.
Europa war allerdings historisch ein eher zyklischer und risikoaffiner Markt. Eine Abschwächung der Weltwirtschaft würde wahrscheinlich zu einer Umschichtung hin zu defensiveren Märkten führen.
Welche strukturellen Entwicklungen könnten langfristige Chancen für europäische Investments eröffnen?
Morrison: Würden die Empfehlungen des Draghi-Reports und des Wettbewerbsfähigkeits-Kompasses der EU-Kommission umgesetzt, könnte Europa produktiver werden. Stärker integrierte Finanzmärkte würden für mehr Transparenz sorgen und Unternehmen den Zugang zu neuen Finanzierungsquellen erleichtern. Weniger Regulierung hieße weniger Bürokratie.
Wenn die Politik im Telekommunikations- und Technologiesektor Vorschriften vereinfacht und Konsolidierung fördert, könnten mehr große Digital- und KI-Infrastrukturprojekte entstehen. Dringend nötig ist auch, die hohen Energiekosten zu senken – sie belasten die Wettbewerbsfähigkeit der Industrie.
Welche Erkenntnisse sollten Anleger aus den aktuellen Entwicklungen ziehen?
Morrison: Anleger müssen ihre Ziele überdenken und sich darüber klar sein, welche Risiken sie in einem volatilen Marktumfeld eingehen wollen. 2025 war ein starkes Jahr, aber das kann sich schnell ändern. Die USA haben Europa zum Jahresende mehrere Monate lang überholt – das sollte als Warnung dienen, dass sich Märkte sehr schnell verändern können.
Manche europäische Länder hängen nach wie vor zu stark an einzelnen Sektoren oder Emittenten – das wird riskant, wenn diese aus der Mode fallen. Anleger sollten nicht zu optimistisch auf strukturelle Verbesserungen setzen. Politische und regulatorische Hürden lassen sich oft nur schwer überwinden. Umso wichtiger bleibt es, wesentliche Veränderungen im Blick zu behalten.
Maria Lentz ist noch relativ neu in der Redaktion von DAS INVESTMENT. Schon seit April 2024 Teil des Teams, legte sie nach zwei intensiven Monaten eine Babypause ein und ist seit Oktober 2025 wieder dabei – mit frischem Blick und journalistischer Neugier. Zuvor arbeitete sie nach ihrem Studium der Germanistik und Geschichte an der Universität Rostock für die Ostsee-Zeitung, das Redaktionsnetzwerk Deutschland und die Neue Osnabrücker Zeitung.
Mehr über Maria Lentz
Wie hat Ihnen der Artikel gefallen?
Danke für Ihre Bewertung
Leser bewerteten diesen Artikel durchschnittlich mit 0 Sternen
Bitte wählen Sie mindestens einen Newsletter aus, den Sie abonnieren möchten
Bitte bestätigen Sie die Einwilligung, um fortzufahren
Bitte E-Mail ausfüllen
Bitte wählen Sie Ihre Anrede aus, um fortzufahren
Bitte geben Sie Ihren Vornamen ein, um fortzufahren
Bitte geben Sie Ihren Nachnamen ein, um fortzufahren
Bitte wählen Sie eine Branche aus, um fortzufahren
Bitte geben Sie Ihren Passwort ein (mind. 8 Zeichen), um fortzufahren
Jetzt kostenlos abonnieren
Ja, ich möchte den/die oben ausgewählten Newsletter mit Informationen
über die Kapitalmärkte und die Finanzbranche, insbesondere die Fonds-,
Versicherungs-und Immobilienindustrie abonnieren. Hinweise zu der
von der Einwilligung mitumfassten Erfolgsmessung, dem Einsatz der
Versanddienstleister June Online Marketing und Mailingwork, der
Protokollierung der Anmeldung, der neben der E-Mail-Adresse weiter
erhobenen Daten, der Weitergabe der Daten innerhalb der Verlagsgruppe
und zu Ihren Widerrufsrechten finden Sie in der
Datenschutzerklärung.
Diese Einwilligung können Sie jederzeit für die Zukunft widerrufen.
Fast geschafft
Bitte überprüfen Sie Ihr E-Mail Postfach - wir haben eine Bestätigungs-E-Mail verschickt. Das Abonnement wird nach der Bestätigung aktiv.
Bitte auch im Spam-Ordner schauen!
Ob Analysten, Portfoliomanager oder CEOs: Unsere Experten sind Marktprofis aus dem Asset Management, die ihre Einblicke mit Ihnen teilen. Sie liefern klare Markteinschätzungen, fundierte Analysen und berichten darüber, wie sie ihre Strategien taktisch anpassen.
Neue Artikel verfügbar!
Vertiefen Sie Ihr Fachwissen mit unseren neuesten Insights.
Registrieren Sie sich jetzt und erhalten Sie sofortigen Zugang zu allen Premium-Inhalten
Registrierung fast abgeschlossen!Abonnement fast abgeschlossen!
Wir haben Ihnen eine Bestätigungs-E-Mail gesendet.
1
E-Mail-Postfach prüfen
Schauen Sie in Ihr E-Mail-Postfach nach unserer Bestätigungsmail.
2
Spam-Ordner kontrollieren
Falls Sie keine E-Mail erhalten haben, prüfen Sie bitte auch Ihren Spam- oder Junk-Ordner.
3
Link bestätigen
Klicken Sie auf den Bestätigungslink in der E-Mail, um Ihre Registrierung abzuschließen.
Klicken Sie auf den Bestätigungslink in der E-Mail, um Ihre Anmeldung abzuschließen.
Hinweis: Die Bestätigungsmail sollte innerhalb weniger Minuten bei Ihnen ankommen. Sollten Sie nach 10 Minuten noch keine E-Mail erhalten haben, kontaktieren Sie bitte unseren Support.






 Portfoliomanager Jeffrey Morrison
„Anleger, die sich zurückhalten, laufen Gefahr, dem Markt hinterherzuhinken“