


Die offizielle Agenda klang wie gewohnt akademisch: „Financial Innovation: Implications for Payments and Policy“. Doch während die Notenbanker formal über digitale Währungen und Zahlungsnetzwerke diskutierten, brannte hinter den Kulissen der globale Anleihemarkt.
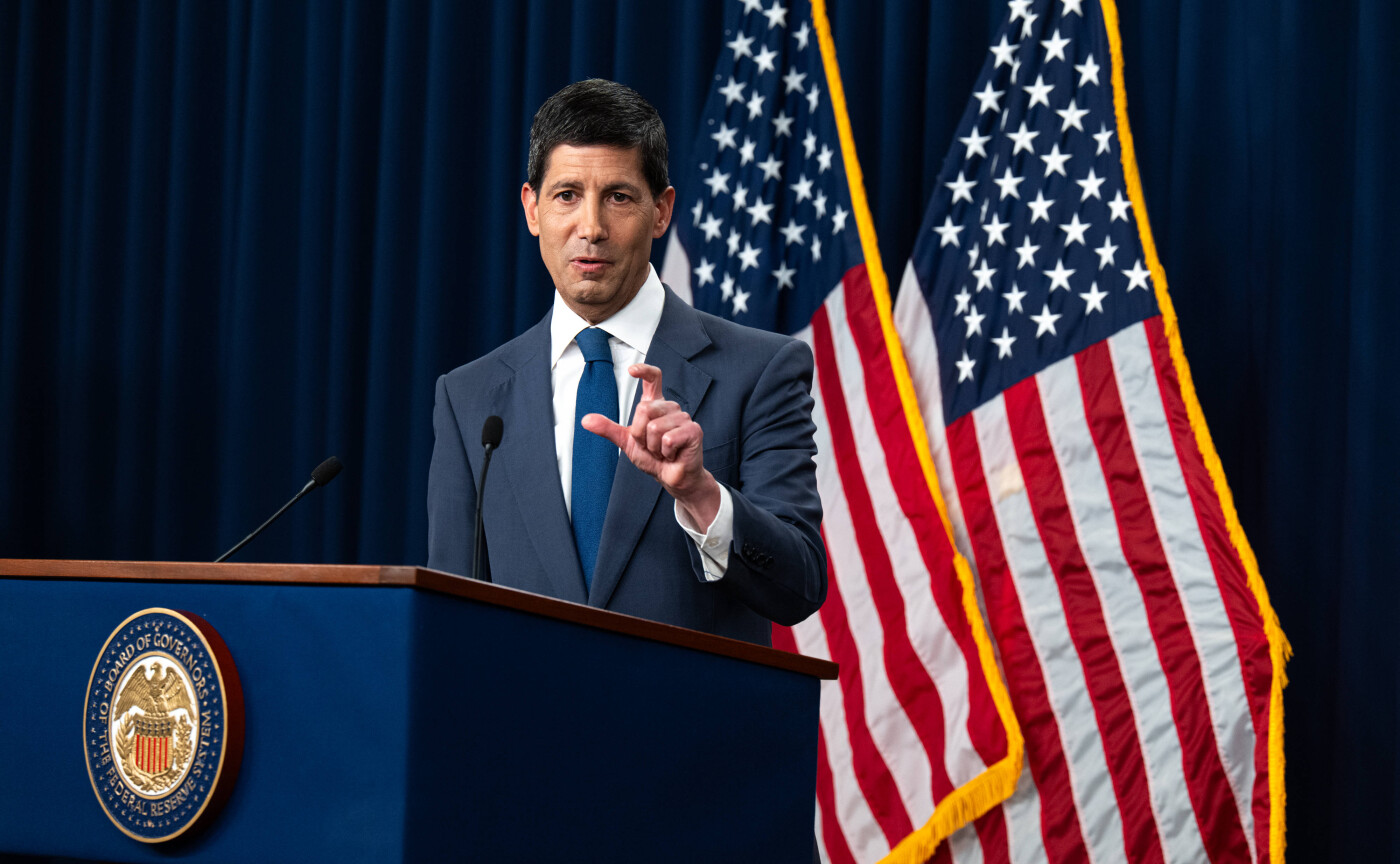
Besonders im Fokus stand der Chef der amerikanischen Notenbank, Kevin Warsh. Als bekennender Verfechter einer freien Marktpreisbildung und historischer Kritiker ausufernder Notenbank-Interventionen trat er mit dem Anspruch an, die Bestimmung des angemessenen Zinsniveaus wieder dem Markt zu überlassen. Ein nobler Vorsatz – der jedoch von der harten Realität des globalen Schuldenbergs eingeholt wird.
Die Rhetorik eines „No Comment“ zum Zinsmarkt lässt sich zwar auf Kanzeln verkünden, ist in der Praxis jedoch nicht haltbar. Die Notenbanken stehen vor einer Entscheidung, die sie in der Theorie nie treffen wollten, in der Praxis aber längst getroffen haben: Schuldentragfähigkeit schlägt Unabhängigkeit.


Das Ende günstiger Kreditzinsen
Um die Brisanz der aktuellen Lage zu verstehen, ist ein historischer Rückblick hilfreich. Seit dem Amtsantritt von Ronald Reagan in den 1980er-Jahren sind die Staatsschulden der USA relativ zur Wirtschaftsleistung von 31 Prozent auf heute mehr als 125 Prozent des Bruttoinlandsprodukts (BIP) gestiegen. Mit mehr als 40 Billionen US-Dollar steht das Land mittlerweile tief in der Kreide – allein in den vergangenen zwölf Monaten kamen gigantische 3 Billionen US-Dollar hinzu.
Trotz des stark gestiegenen Schuldenvolumens blieb der absolute Zinsdienst für den Staatshaushalt lange beherrschbar, da die Zinsen fast vier Jahrzehnte fielen. Doch seit der Zinswende im Jahr 2021 ist dieser Mechanismus nicht mehr wirksam. Die Rendite 30-jähriger US-Staatsanleihen kletterte auf ein 25-Jahreshoch. Es hat sich ein gefährlicher Teufelskreis entwickelt: Steigen die Zinsen, erhöhen sich die Sorgen um die Schuldentragfähigkeit, was die Risikoprämien weiter nach oben treibt und die Zinslast immer weiter erhöht.
Und dieses Phänomen beschränkt sich keineswegs auf die USA. So prognostiziert der Europäische Stabilitätsmechanismus (ESM) für die Eurozone einen dramatischen Anstieg der Zinskosten auf bis zu 5 Prozent des BIP bis 2035.
Der globale Käuferstreik am Anleihemarkt
Dass die langfristigen Zinsen derzeit trotz stabil verankerter Inflationserwartungen steigen, hat eine neue Ursache: die Masse der Emittenten. Neben den Staaten, die Rekordmengen an Schuldverschreibungen platzieren müssen, drängen zunehmend auch private Schwergewichte an den Kapitalmarkt. Die großen amerikanischen Tech-Konzerne, die sogenannten Hyperscaler, finanzieren ihre gigantischen Investitionen in Künstliche Intelligenz über Emissionen von Unternehmensanleihen im Milliardenbereich und werben damit gleichzeitig um das Geld der Anleiheinvestoren.
Dem historisch beispiellos hohen Angebot steht jedoch eine schrumpfende Käuferbasis gegenüber. Bei den ausländischen Staaten wächst die geopolitische Skepsis. Sie halten sich daher spürbar bei US-Papieren zurück, da sie befürchten, im Falle politischer Konflikte ihre Währungsreserven eingefroren zu bekommen – siehe Russland. Gleichzeitig nehmen die Yen-Carry-Trades ab. Über Jahre hinweg spülte die extreme Zinsdifferenz zwischen den USA und Japan preiswertes Kapital an den US-Markt. Da zehnjährige japanische Staatsanleihen (JGBs) mittlerweile jedoch Renditen von fast 3 Prozent bieten, ist das Chance-Risiko-Profil dieser Arbitrage-Geschäfte zusammengebrochen.
Wer erwartet, dass die Politik das Problem durch Disziplin löst, wird enttäuscht werden. In Washington ist von den angekündigten Sparmaßnahmen nichts zu hören. Im Gegenteil. US-Präsident Donald Trump will den amerikanischen Militärhaushalt auf 1.500 Milliarden US-Dollar um mehr als 50 Prozent aufstocken. Die jüngsten Steuersenkungspakete („One Big Beautiful Bill“) dürften die Verschuldung bis 2034 um weitere 4.000 Milliarden US-Dollar nach oben treiben. Wenn Finanzminister Scott Bessent die 40 Billionen US-Dollar Staatsschulden als „nur eine Zahl“ bezeichnet, ist das Zweckoptimismus. Die Anleger am Rentenmarkt sehen das anders.
Der Point of No Return: Notenbanken als letzte Instanz
Die hektischen Manöver der US-Administration – wie die Unterstützung bei Interventionen gegen den schwächelnden Yen oder die Ankündigung von Rückkäufen langlaufender Staatsanleihen – senden ein eindeutiges Signal. Die steigenden Refinanzierungskosten sind ein Problem, doch es fehlt sowohl an einem fiskalischen als auch an einem monetären Masterplan.
Wie der Bank-of-America-Analyst Michael Hartnett treffend analysiert, führt der Weg unausweichlich in eine Phase der „Fiscal Policy Panic“. Wenn der freie Markt nicht mehr bereit ist, die gigantischen Schuldenmengen zu tragbaren Zinsen zu schlucken, bleibt nur ein einziger Nothelfer: die Notenbank. Unabhängig davon, wie sehr Warsh oder seine Notenbankkollegen an das Dogma der Unabhängigkeit und der Marktkräfte glauben möchten – der Point of No Return ist längst erreicht.
Die Konsequenz liegt auf der Hand. Die Fed wird an gezielten Anleihekäufe nicht vorbeikommen. Die verbalen Schwüre zur konsequenten Inflationsbekämpfung sind in diesem Umfeld reine Makulatur. Um den finanziellen Druck auf die Staaten zu verringern, werden die Notenbanken für ein dauerhaft niedriges Zinsniveau unterhalb der Inflationsrate sorgen müssen.
Für die Portfolien der Anleger bedeutet diese Art der Geldpolitik, dass Sachwerte Zinsversprechen schlagen. Für die Asset Allocation ergeben sich daraus klare Konsequenzen:
- Auch wenn langlaufende Staatsanleihen bei einer Notenbank-Intervention theoretisch die höchsten Kurschancen bieten, ist dies angesichts der enormen Emissionswelle ein gewagter Trade. Laufzeiten bis fünf Jahre sind klar zu bevorzugen. Sie bieten solide laufende Erträge bei überschaubarem Schwankungsrisiko.
- Aktien bleiben erste Wahl. Unternehmen mit Preissetzungsmacht und starken Bilanzen bieten den besten Schutz gegen die Inflation.
- Gold bleibt der unverzichtbare Anker gegen die Entwertung des Papiergeldsystems.
Über den Autor

Marco Herrmann ist seit 1992 für renommierte Banken und Fondsgesellschaften tätig. Seit 2010 verantwortet er als Geschäftsführer die Anlagestrategie der Fiduka.






