Erstellen Sie ein kostenloses Konto oder melden Sie sich an.
Vollständigen Artikel freischalten
Märkte bewegen Aktien, Zinsen, Politik. Und Menschen. Deshalb präsentieren wir dir hier die bedeutendsten Analysen und Thesen von Top-Ökonomen - gebündelt und übersichtlich. Führende Volkswirte und Unternehmensstrategen gehen den wichtigen wirtschaftlichen Entwicklungen clever und zuweilen kontrovers auf den Grund.
Da diese Artikel nur für Profis gedacht sind, bitten wir Sie, sich einmalig anzumelden und einige berufliche Angaben zu machen. Geht ganz schnell und ist selbstverständlich kostenlos.
Erfahren Sie mehr über Warum sich die Eurozone vor einer blutleeren Erholung befindet
Alle Premium-Inhalte + E-Magazin
Exklusive Event-Einladungen als Erster erhalten
Fonds-Analysen und Vergleichstools
Bitte die E-Mail-Adresse ausfüllen oder über Google oder LinkedIn autorisieren
Bitte geben Sie Ihre E-Mail-Adresse ein.
oder
Autorisieren Sie sich über LinkedIn in dem gerade geöffneten Tab/Popup.
Ihr LinkedIn-Konto ist uns nicht bekannt.
Um die Autorisierung über LinkedIn zu aktivieren, müssen Sie sich registrieren.
Autorisieren Sie sich über Google in dem gerade geöffneten Tab/Popup.
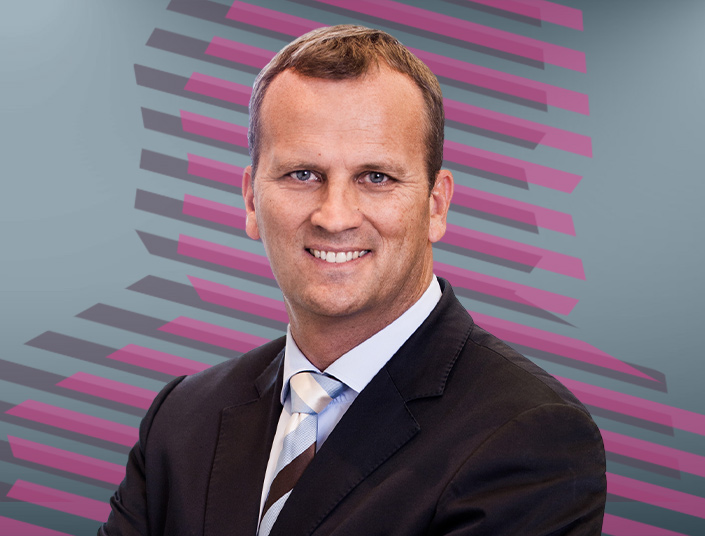
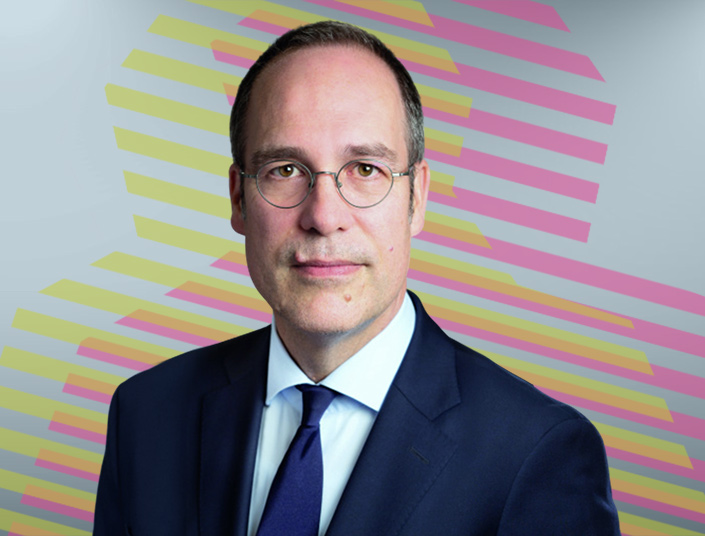
Daniel Hartmann ist Chefvolkswirt beim Hannoveraner Asset Manager Bantleon.Bildquelle: Thomas Wieland / Canva
Derzeit zeigt sich aus Sicht von Daniel Hartmann in der Währungsunion ein völlig atypisches Muster: Normalerweise geht die Initialzündung für einen Aufschwung von der Investitions- und Exportnachfrage aus. Weshalb er hier derzeit aber weiterhin wenig Potenzial sieht und wie er die Aussichten beurteilt, erläutert er im Beitrag.
Laut den neusten Zahlen von Eurostat ist die Wirtschaftsleistung der Eurozone im dritten Quartal 2023 um 0,06 Prozent und im vierten Quartal um 0,05 Prozent geschrumpft. Damit ist die Währungsunion per Definition, wenn auch sehr knapp, im zweiten Halbjahr 2023 in eine Rezession gerutscht. Dies ist umso bemerkenswerter, als der Rest der Welt im vergangenen Jahr um mehr als 3,0 Prozent expandiert ist.
Die ersten „harten“ Daten des neuen Jahres (unter anderem Industrieproduktion und Einzelhandelsumsätze) signalisieren keine Wende zum Besseren. Wir gehen daher davon aus, dass das BIP im ersten Quartal erneut stagnieren wird. Beim Blick voraus gibt es indes inzwischen einige Hoffnungsschimmer. So deuten die Einkaufsmanagerindikatoren auf eine Bodenbildung in der Industrie hin, die sich gemäss OECD Leading Indicator in den nächsten Monaten verstärken dürfte. Wir sehen darin aber keinen Aufschwung, sondern bestenfalls einen Lageraufbau, der bald wieder abebben sollte.
Denn die Perspektiven für die Investitions- und die Exportnachfrage, die für das verarbeitende Gewerbe entscheidend sind, werden auch in den nächsten Quartalen trübe bleiben. Allen voran leiden die Bauinvestitionen nach wie vor unter den Nachwirkungen der gestiegenen Zinsen. In Deutschland legen alle einschlägigen Indikatoren wie Baugenehmigungen, Ifo-Geschäftserwartungen und Einkaufsmanagerindizes einen anhaltenden Abwärtstrend im Baugewerbe nahe. Kaum besser sieht es bei den Investitionen in Maschinen und Anlagen aus.
Industrie wird sich in unverändert schwierigem Fahrwasser bewegen
Der nächste Dämpfer droht darüber hinaus, wenn die US-Wirtschaft an Fahrt verliert, wovon wir im Laufe des Jahres ausgehen. Verschlechtern sich die Absatzperspektiven im Ausland, werden viele Unternehmen ihre Pläne zur Kapazitätserweiterung erst einmal auf Eis legen. Im Ergebnis sehen wir weder beim Export noch bei den Investitionen im laufenden Jahr eine nachhaltige Belebung. Entsprechend dürfte sich die Industrie unverändert in schwierigem Fahrwasser bewegen.
Besser sieht es bei den konsumnahen Dienstleistungssektoren aus, denn der private Konsum wird sich aller Voraussicht nach 2024 als einziger Lichtblick erweisen. Ausschlaggebend dafür ist die Kombination aus rückläufigen Inflationsraten und hohen Lohnabschlüssen. Per saldo dürften die Realeinkommen der privaten Haushalte im laufenden Jahr um circa 2 Prozent nach oben schnellen, nachdem sie 2022 stark rückläufig waren und 2023 lediglich stagniert sind.
Weiterhin wenig Potenzial bei Investitions- und Exportnachfrage
Allerdings werden die Konsumenten diesen Spielraum nicht ausschöpfen. Dafür spricht, dass die privaten Haushalte in vielen Ländern noch mit steigenden Gas- und Stromrechnungen konfrontiert sind. Außerdem wird sich die Arbeitsmarktlage nicht weiter verbessern, was auf der Stimmung lastet. Schließlich müssen alle Konsumenten mit einer Baufinanzierung höhere Zinslasten als in der Vergangenheit tragen.
Alles in allem rechnen wir im laufenden Jahr mit einer blutleeren Konjunkturerholung in der Eurozone. Das Muster ist für die Währungsunion völlig atypisch. Normalerweise geht die Initialzündung für einen Aufschwung von der Investitions- und Exportnachfrage aus. Hier sehen wir aber weiterhin wenig Potenzial. Mithin sollte der Außenhandel im zweiten Halbjahr 2024 sogar wieder unter Druck geraten. Stattdessen sorgt eine technisch bedingte Belebung bei der Konsumnachfrage für moderate Wachstumsimpulse. Im Ergebnis werden die BIP-Zuwächse in den einzelnen Quartalen niedrig bleiben (zwischen ±0,0 bis +0,2 Prozent). Im Jahresdurchschnitt dürfte das Wachstum magere +0,2 bis +0,3 Prozent erreichen (Konsensus: +0,5 Prozent).
Wie hat Ihnen der Artikel gefallen?
Danke für Ihre Bewertung
Leser bewerteten diesen Artikel durchschnittlich mit 0 Sternen
Ob Analysten, Portfoliomanager oder CEOs: Unsere Experten sind Marktprofis aus dem Asset Management, die ihre Einblicke mit Ihnen teilen. Sie liefern klare Markteinschätzungen, fundierte Analysen und berichten darüber, wie sie ihre Strategien taktisch anpassen.
Neue Artikel verfügbar!
Vertiefen Sie Ihr Fachwissen mit unseren neuesten Insights.
Registrieren Sie sich jetzt und erhalten Sie sofortigen Zugang zu allen Premium-Inhalten
Registrierung fast abgeschlossen!Abonnement fast abgeschlossen!
Wir haben Ihnen eine Bestätigungs-E-Mail gesendet.
1
E-Mail-Postfach prüfen
Schauen Sie in Ihr E-Mail-Postfach nach unserer Bestätigungsmail.
2
Spam-Ordner kontrollieren
Falls Sie keine E-Mail erhalten haben, prüfen Sie bitte auch Ihren Spam- oder Junk-Ordner.
3
Link bestätigen
Klicken Sie auf den Bestätigungslink in der E-Mail, um Ihre Registrierung abzuschließen.
Klicken Sie auf den Bestätigungslink in der E-Mail, um Ihre Anmeldung abzuschließen.
Hinweis: Die Bestätigungsmail sollte innerhalb weniger Minuten bei Ihnen ankommen. Sollten Sie nach 10 Minuten noch keine E-Mail erhalten haben, kontaktieren Sie bitte unseren Support.